# Акционерное общество изнутри: эмиссия, реестр и почему номинал ничего не значит
> Разбор лекции о рынке ценных бумаг из программы MBA CIO: чем акционер отличается от кредитора, как проходит эмиссия и что пишут в проспекте, зачем нужен реестродержатель и почему это не банковский счёт, откуда берётся цена размещения, как работает размытие доли и чему учит народное IPO.
Источник: https://blog.uspeshnyy.ru/blog/akcionernoe-obschestvo-emissiya-reestr-nominal/
Автор: Александр Успешный · blog.uspeshnyy.ru
Опубликовано: 2015-02-02
Теги: MBA, стратегия, малый бизнес, система, Рынок ценных бумаг, Владимир Штотланд
---
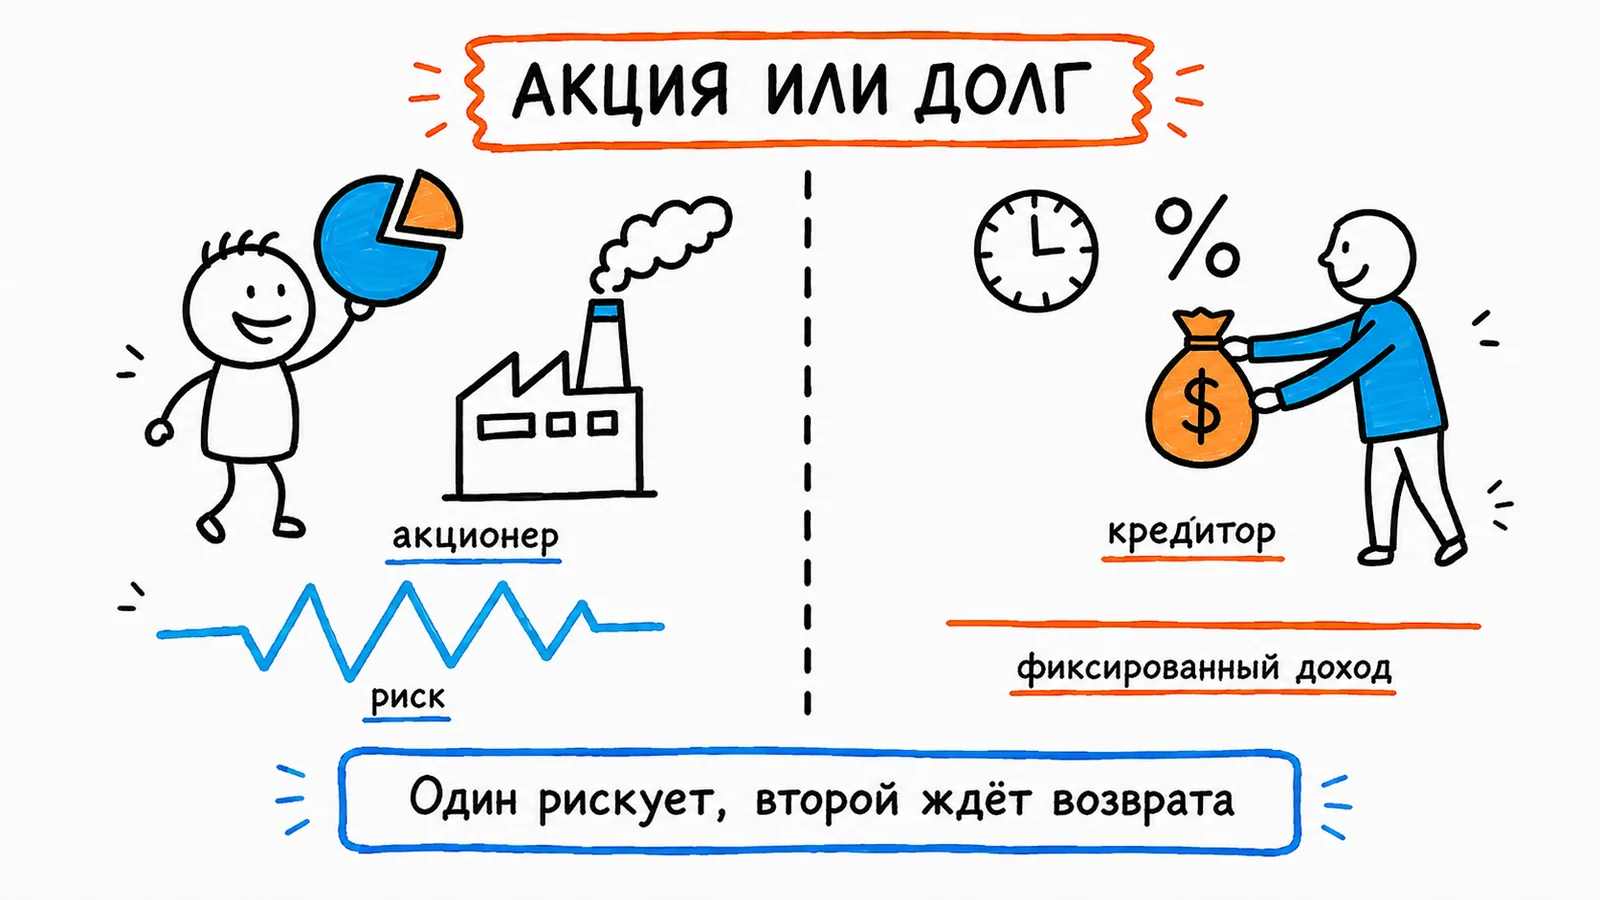
Предпринимателю нужны деньги на рост. Дальше развилка: взять в долг или взять партнёра. Формально это выбор между облигацией и акцией, а по сути — между «отдам с процентами» и «поделюсь тем, что будет».
Разница простая, но её постоянно смазывают. **Кредитор одолжил и ждёт возврата. Акционер купил долю и рискует вместе с вами**: заработала компания — получил дивиденды, прогорела — прогорел вместе с ней. Никто ничего не обязан вернуть.
Эту механику я разбирал в программе MBA CIO — курс читал практик с брокерской стороны. Спустя годы часть правовых деталей изменилась, но устройство осталось тем же. Разберём его целиком — как рождается акционерное общество, что пишут в проспекте эмиссии, зачем нужен реестродержатель, откуда берётся цена размещения и как работает размытие доли, — и по каждому блоку посмотрим, где сегодня помогает AI.
> Важная оговорка: лекция читалась в момент крупной реформы — тогда как раз отменили деление на ОАО и ЗАО и запретили компаниям вести реестр самостоятельно. Конкретные нормы, сроки и пороги с тех пор менялись не раз, поэтому текст — про устройство и логику, а не про действующие требования. Перед реальными действиями сверяйтесь с актуальным законодательством и юристом.
## Как рождается акционерное общество
Допустим, вас десять человек и вы решили создать общество с уставным капиталом 10 миллионов рублей — по миллиону с каждого.
Механика такая. Проводите общее собрание, утверждаете устав, регистрируете его, открываете расчётный счёт. Дальше — **эмиссия**: выпуск акций и их размещение среди учредителей. В нашем примере это 10 000 акций номиналом 1000 рублей, по 1000 акций на каждого.
Регистрируется выпуск в регуляторе — на момент лекции эта функция как раз переезжала между ведомствами и в итоге закрепилась за Центробанком. Для регистрации готовится **проспект эмиссии** — документ, где написано главное:
- **объём выпуска** — сколько акций и на какую сумму;
- **как они размещаются** — среди кого и в какой пропорции;
- **по какой цене** — при первичном размещении обычно по номиналу;
- **в какой срок акционеры обязаны их оплатить** — закон задаёт потолок, вы внутри него ставите свой;
- **при каком условии выпуск считается состоявшимся** — например, если оплачено не менее половины.
Последний пункт — не формальность. На собрании все бодро обещают внести деньги, а когда доходит до платежа, выясняется, что оплачено, скажем, 40%. Если в проспекте написан порог в 50% — выпуск не состоялся со всеми последствиями.
Невыкупленные акции при этом никуда не исчезают: они выпущены и попадают на баланс общества, откуда позже могут быть проданы.
**Где сегодня помогает AI.** Модели разбирают проспект и устав на условия и сроки, сверяют их между собой и подсвечивают места, где документы противоречат друг другу, — типовая причина проблем при первой эмиссии.
## Реестр — это не счёт с деньгами
Самая частая путаница у предпринимателей. Есть **расчётный счёт** — туда приходят деньги акционеров. И есть **реестр акционеров** — там нет ни копейки, там учитывается, кто чем владеет.
Аналогия точная: реестр акционеров относится к акциям так же, как государственный реестр недвижимости — к квартирам. В реестре недвижимости не лежат ваши деньги; там записано, что квартира ваша. Свидетельство или выписку можно потерять — право собственности от этого не исчезнет, придёте и возьмёте новую.
С акциями то же самое. В реестре вам открывают лицевой счёт, на нём учитываются ваши бумаги, а выписка — лишь подтверждение записи, а не сама ценность.
Ведёт реестр **регистратор** — отдельная организация с лицензией. Раньше небольшие общества могли вести реестр сами, буквально записями от руки, и это порождало бесконечные споры. Реформа это прекратила: теперь только лицензированный регистратор. Требования к нему жёсткие — по капиталу, по сотрудникам, по технике, по сохранности и конфиденциальности данных: фактически лицензия и есть гарантия, что записи не пропадут и не будут подделаны.
Два правила, которые стоит запомнить:
- **Реестр у общества может быть только один.** Филиалы и точки приёма документов бывают в разных городах, но реестр один.
- **Информацию о том, что акции оплачены, регистратору даёт само общество**, а не банк. Банк — просто место, где лежат деньги, он ни за что в этой конструкции не отвечает.
**Где сегодня помогает AI.** Модели помогают вести внутренний контроль корпоративных документов: кто, когда и на основании чего менял состав владельцев — чтобы при проверке или сделке не выяснилось, что часть оснований потерялась.
## Номинал — это про пошлину, а не про стоимость
Номинал акции — 1000 рублей. Значит ли это, что акция столько стоит? Нет. Номинал — техническая величина.
Вот зачем он нужен на практике. Госпошлина при регистрации выпуска считается от номинального объёма. Поэтому при **вторичной эмиссии**, когда компания хочет привлечь, скажем, 100 миллионов, выпуск часто делают с маленьким номиналом, а размещают по цене в разы выше. Тот же объём привлечённых денег — меньшая пошлина.
Реальная же цена размещения определяется рынком, и вокруг неё разворачивается вся интрига. Компания хочет собрать максимум и потому заинтересована продать дороже. Будущие акционеры хотят купить дешевле. Где сойдутся — там и цена.
**Пример, который стоит помнить.** Народное размещение крупного банка: акции продали по 13,6 копейки под мощную рекламную кампанию, убедившую массу частных людей, что компания стоит дороже. Через несколько лет бумага торговалась вдвое дешевле. Разместили бы без раскрутки — цена была бы ниже, зато честнее.
Отсюда практический вывод для обеих сторон: **цена размещения — это не оценка стоимости, а результат переговоров и ожиданий**. Продавец не может завысить её беспредельно: если желающих не хватит, выпуск рискует не состояться. Это ровно те же [позиции и интересы](/blog/iskusstvo-peregovorov-pozicii-i-interesy/), только с большим числом участников.
И родственное понятие: **капитализация** — это рыночная цена акции, умноженная на их количество. Не «сколько компания стоит по-честному», а «во сколько её оценивает рынок прямо сейчас». Разница между этими двумя величинами и есть предмет спора любого инвестора.
**Где сегодня помогает AI.** Модели собирают сопоставимые сделки и мультипликаторы по отрасли и показывают вилку оценки — точку опоры в разговоре с инвестором, где иначе побеждает тот, кто увереннее говорит.
## Размытие доли: как это работает
Вторая эмиссия — самый частый способ привлечь деньги в акционерное общество. И самый частый повод для конфликта.
Логика простая: было 10 000 акций — стало 20 000. Ваш пакет в штуках не изменился, а вот доля в процентах уменьшилась вдвое. Это и называется размытием.
Защита от произвола встроена в саму процедуру: **дополнительная эмиссия проводится только по решению общего собрания акционеров**. То есть размыть долю может лишь тот, у кого хватает голосов, чтобы такое решение продавить.
Отсюда два разных сценария. В непубличной компании, где все свои, выпуск обычно делают «под себя» — с условием, что акции размещаются только среди действующих акционеров, и тогда доли сохраняются. В публичной — крупный акционер может провести размещение среди новых участников, и мелкие увидят, что их доля стала меньше, а решение принято без них.
Поэтому вопрос «кто и как может выпустить новые акции» стоит проговаривать не в момент конфликта, а на входе — когда пишете устав и договариваетесь с партнёрами.
## Как акционер участвует в управлении
Владение акцией даёт два права: участвовать в прибыли и участвовать в управлении. Со вторым всё устроено многоступенчато.
**Кворум.** Собрание считается состоявшимся, только если пришли владельцы достаточной доли голосующих акций. Порог задан законом как минимум, а в уставе можно поставить строже — но не мягче.
**Выборы совета директоров.** Акционеры выдвигают кандидатов, а голосование устроено хитрее, чем кажется: у вас не один голос, а количество голосов, умноженное на число мест в совете, и вы распределяете их между кандидатами. Можно отдать всё одному — так миноритарии получают шанс провести своего человека хотя бы на одно место. Это встроенная защита меньшинства.
**Повестка.** Вопросы на собрание выносит исполнительный орган или действующий совет директоров. Не пришли на собрание — решение примут без вас, и это будет законно.
Практический смысл всей конструкции: одна акция Сбербанка формально делает вас совладельцем Сбербанка, но реального влияния не даёт. Влияние начинается там, где ваш пакет способен что-то заблокировать или продавить.
**Где сегодня помогает AI.** Модели считают расклад голосов по разным сценариям явки и распределения — что нужно, чтобы провести решение или, наоборот, заблокировать чужое.
## Как акции меняют владельца
Договор подписан — значит ли это, что бумаги перешли? Нет. И этот нюанс стоит запомнить, потому что он верен далеко за пределами фондового рынка.
**Поставка и оплата — два независимых действия.** Право собственности переходит не в момент подписания договора и не в момент платежа, а в момент, когда регистратор внёс запись. Всё остальное — обязательства сторон.
Работает это так: продавец подаёт регистратору **передаточное распоряжение** — документ, где указано, сколько бумаг и на чей счёт перевести. Регистратор исполняет его по своему регламенту, обычно на следующий день. Вот тогда у продавца на счету становится меньше, у покупателя — больше.
Из этого разрыва вырастает главный риск внебиржевой сделки: между «договорились» и «получил деньги» стороны зависят друг от друга. Классический сюжет тех лет: цена за три дня выросла, и продавец решает не поставлять бумаги — выгоднее продать другому. Формально сделка нарушена, фактически защита только одна — репутация: на узком рынке про такое узнают все, и с нарушителем перестают работать.
Профессиональные участники защищались иначе — выставляли друг на друга **лимиты**: с этим контрагентом сделки не больше чем на такую-то сумму. Не страховка, но способ ограничить размер возможной потери.
**Где сегодня помогает AI.** Модели следят за сроками и статусами по сделкам и обязательствам и сигналят о зависших этапах — там, где раньше полагались на память ответственного сотрудника.
## Депозитарии: зачем понадобилась матрёшка
Дальше начинается конструкция, которая на первый взгляд кажется бюрократическим излишеством, а на деле сделала возможной всю биржевую торговлю.
В реестре бывают счета двух типов. **Счёт владельца** — на нём мои бумаги, я владею и счётом, и тем, что на нём лежит. И **счёт номинального держателя** — им владеет компания с депозитарной лицензией, но бумаги на нём принадлежат не ей, а её клиентам.
Внутри этого счёта депозитарий ведёт собственный учёт: у него открыты счета его клиентов. А среди них может быть ещё один номинальный держатель — со своими клиентами. И так далее: на практике встречается четыре уровня вложенности.
Смысл в том, что **каждый уровень видит только своих**. Реестр видит, что на счёте номинального держателя лежит, скажем, двадцать тысяч акций, но не знает, чьи они. Знает депозитарий — и то лишь про своих клиентов.
Как бумаги проходят эту матрёшку сверху вниз — по каким поручениям, с какими инструкциями и что происходит, если в одном поле ошибка, — разбираю во [второй части лекции](/blog/tri-cveta-schetov-kak-perehodyat-akcii/).
Зачем эта матрёшка? Представьте, что вы хотите владеть акциями полутора сотен компаний. Без депозитариев вам пришлось бы открыть счёт в реестре каждой из них, а реестры физически находятся в разных городах — от Москвы до Иркутска. С депозитарием вы открываете **один счёт** и через него работаете со всеми.
Именно поэтому биржевая торговля без такой конструкции невозможна в принципе. Раньше сделка означала: найти контрагента, подписать бумаги, съездить к регистратору, отстоять очередь, подать распоряжение, на следующий день приехать за отчётом, отвезти его покупателю — и только потом получить деньги. Издержки были такими, что сделки меньше нескольких десятков тысяч долларов просто не имели смысла. Сегодня на этот рынок можно зайти с суммой в тысячи рублей — разница целиком в инфраструктуре, а не в природе актива.
## Дата отсечки: кто получит дивиденды
Ещё одна вещь, которая кажется технической, но объясняет поведение цен.
У любого общего собрания есть две даты: **дата закрытия реестра** и дата самого собрания. Между ними — оговорённый законом промежуток. Дивиденды и право голоса получают те, кто был акционером на дату закрытия реестра, а не на дату собрания.
Отсюда следствие, которое удивляет новичков: можно купить акции за день до отсечки, продать на следующий день после — и всё равно получить дивиденды. И зеркальное: продав бумаги накануне, вы дивиденды не получите, даже если владели ими весь год.
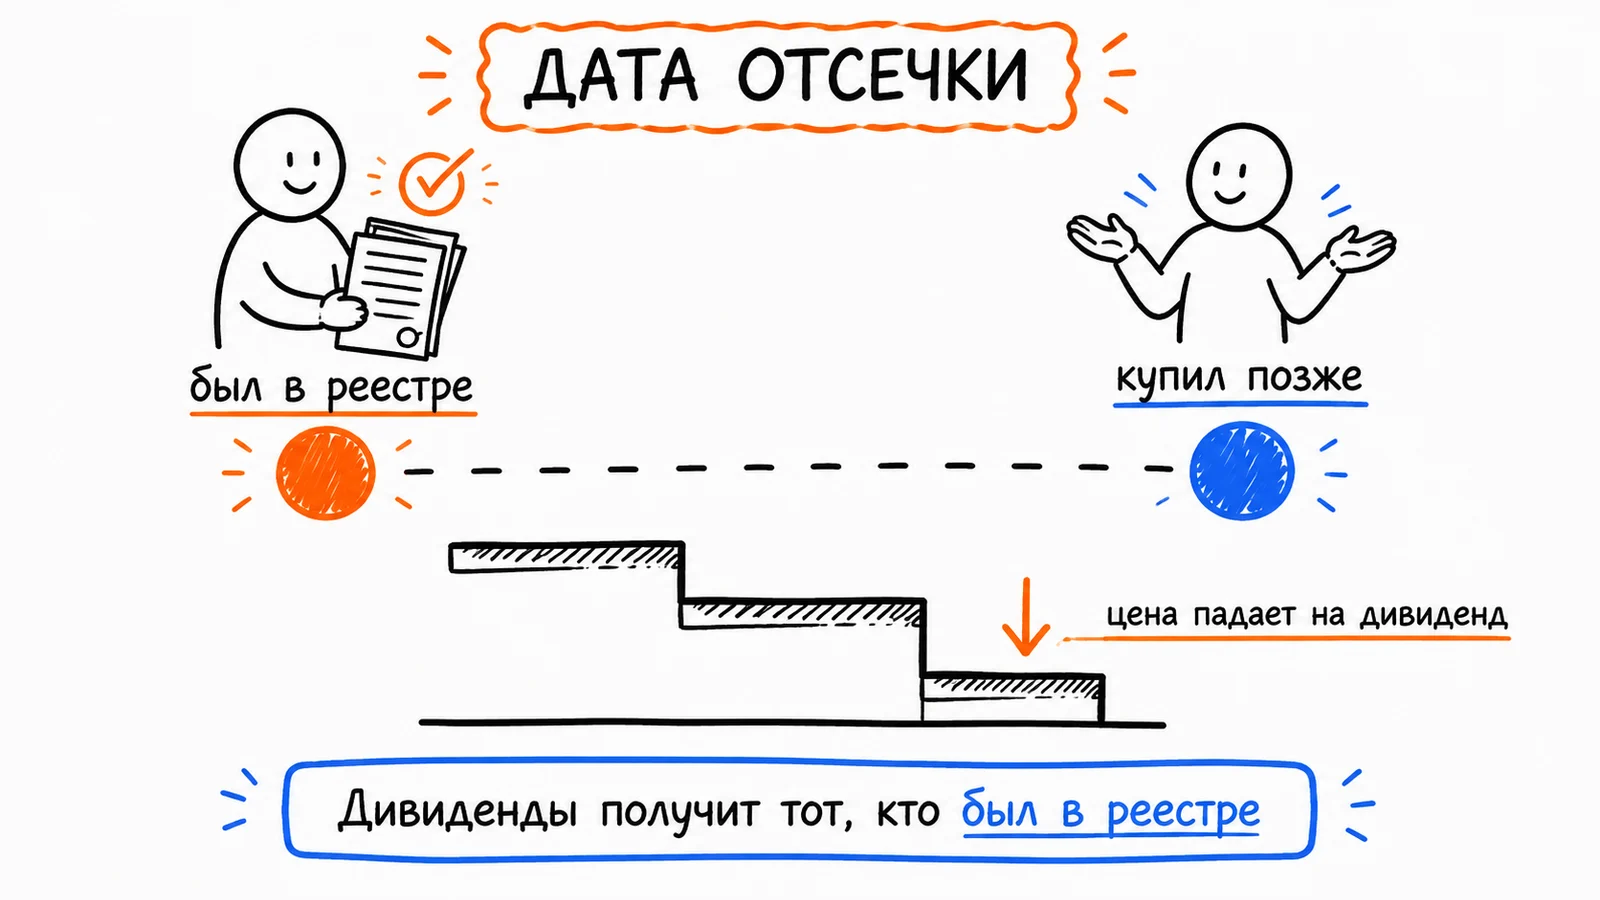
Рынок это, конечно, знает. Ожидаемый размер дивидендов заранее заложен в цену, и после отсечки бумага обычно дешевеет примерно на эту величину. Бесплатного обеда не выходит: то, что вы получите дивидендами, вы теряете на стоимости.
Само раскрытие реестра — отдельная процедура: регистратор видит своих, а по счетам номинальных держателей вынужден запрашивать данные вниз по цепочке, уровень за уровнем, пока не соберётся полная картина владельцев. Отказ отвечать — риск для лицензии.
**Пример из практики брокера.** К нему пришла пожилая семейная пара с вопросом: «У нас тут бумажка какая-то, что с ней можно сделать?» Бумажкой оказалась выписка из реестра Газпрома на пятьсот тысяч акций. Дивиденды за все годы просто накапливались и ждали, пока владельцы за ними придут: если реквизиты не указаны, выплата возвращается обратно.
## Акция или облигация: что выбрать бизнесу
Сведём к практическому выбору. Компании нужны деньги, есть два инструмента.
| | Акция | Облигация |
|---|---|---|
| Кто даёт деньги | Совладелец | Кредитор |
| Надо ли возвращать | Нет | Да, с процентами и в срок |
| Что получает инвестор | Дивиденды и рост стоимости доли | Фиксированный доход |
| Кто рискует | Инвестор рискует вместе с компанией | Компания рискует своими обязательствами |
| Что теряет собственник | Часть контроля и будущей прибыли | Свободу денежного потока |
Акции не нужно возвращать — но вы навсегда отдаёте часть будущего. Облигации не размывают долю — но платить придётся независимо от того, как идут дела; в плохой год это добьёт быстрее любого конкурента. Об этом же — [треугольник целей](/blog/operacionnaya-strategiya-obeschaniya-i-vozmozhnosti/) в операционной стратегии: за каждый выигрыш платят другой стороной.
## Вывод
Механика акционерного общества устроена скучно и логично: собрание решает, проспект фиксирует условия, деньги идут на расчётный счёт, права — в реестр, а цена определяется не номиналом, а тем, о чём договорились.
Три вещи стоит унести с собой. **Акционер — не кредитор**: он не одалживает, а входит в долю и рискует вместе с вами. **Реестр — это про права, а не про деньги**, и ведёт его независимый регистратор именно потому, что записи важнее бумажек. И **номинал ничего не говорит о стоимости** — цена размещения всегда результат переговоров, а капитализация лишь показывает, во что рынок верит сегодня.
Для предпринимателя это не абстракция. Ровно эти правила определяют, на каких условиях в ваш бизнес войдёт инвестор, сможет ли он потом размыть вашу долю и что вы реально контролируете после сделки. Разбираться в них дешевле заранее, чем в момент, когда партнёр приносит на подпись документы о дополнительной эмиссии.
**Следующий шаг:** посмотрите в свой устав и найдите два пункта — какой кворум нужен для общего собрания и каким большинством принимается решение о дополнительном выпуске акций или долей. Если ответа нет или он вас не устраивает, вы только что нашли самое слабое место в своей защите как собственника. И читается оно спокойно ровно до того дня, когда партнёры договорятся между собой без вас.